

对于全球奢侈品市场而言,自新冠疫情以来,中东在过去几年里已成为某种意义上的“救命稻草”。
伯恩斯坦最新报告显示,中东贡献全球奢侈品销售额的 6%,若以高净值客群口径测算,占比接近 10%。2025 财年,该区域更以 6%–8% 的有机增速成为全球奢侈品市场增长最快地区,而伴随着地缘摩擦,这一增长趋势或将面临终结,伯恩斯坦预计,中东冲突将使该区域的 3月份奢侈品销售额减半。
伯恩斯坦高级研究分析师 Luca Solca 指出:“中东本是 2026 年周期内奢侈品行业为数不多的确定性增长支柱,此次地缘冲突的爆发时点,对行业而言尤为棘手。”
本轮地缘摩擦的冲击已全面显现,不仅深度影响中东本土奢侈品市场,更对全球奢侈品行业形成广泛的连锁反应。
动荡持续,
奢侈品消费动荡呈现区域分化
在不断动荡的局势下,实际情况比全面的区域危机更为复杂,并且每天都在变化。该地区零售商的报告显示,沙特阿拉伯市场表现坚挺,冲突以来首次基本未受中断;土耳其市场同样维持稳定运行。
阿联酋与沙特作为中东奢侈品核心市场,整体运营态势相对平稳。作为区域核心市场的阿联酋,多数奢侈品购物中心及精品店正常经营,两国合计坐拥中东半数以上奢侈品门店,整体运营基本平稳。
而小型海湾区域所遭受的冲击最为突出。巴林成为门店运营最不稳定的市场,关店数量居首;卡塔尔、科威特紧随其后,经营压力显著加大。
尽管部分区域的门店尚未关闭,但游客锐减也为奢侈品零售业造成了业务危机。阿联酋占据中东奢侈品零售 60% 的销售额,市场权重凸显。以部分品牌为例,其阿联酋客群结构为本地居民、外籍人士与游客各占三分之一;如今受地缘摩擦影响,游客客源已近乎“枯竭”。
与此同时,机场零售渠道的客流修复成为重要难题。伯恩斯坦数据显示,中东机场门店占区域零售网络比重达 9%。作为全球第二繁忙机场,迪拜国际机场国际旅客占比高达 92%,冲突前曾是众多奢侈品牌全球盈利能力最强的单店载体之一。目前相关门店虽已恢复营业,但客流量修复仍面临漫长挑战。
此外,行业内部呈现明显的品类韧性差异,珠宝板块的抗风险能力显著优于时尚品类。当前珠宝品类整体抗风险能力显著优于时尚行业,主要得益于不确定性环境下投资者转向黄金等避险资产,金价上行进一步为板块提供支撑。
综上,地缘冲击已直接传导至销售业绩与资本市场表现。伯恩斯坦预计,受旅游业全面受挫影响,3 月中东地区奢侈品销售额或将环比腰斩,进而拖累 2026 年第一季度行业整体业绩约 100 个基点。该机构同时指出,自 2 月底以来奢侈品板块的普遍回调,已基本在股价中消化这一负面冲击。
欧洲旗舰店面临间接冲击
除中东区域外,持续升级的地缘冲突对欧洲旗舰店的影响也逐渐显现。伯恩斯坦报告显示,全球 30% 的奢侈品销售额来自旅行消费;海湾国家消费者已成为主要的跨境购买人群,其免税消费规模从 2019 年全球第八位跃升至 2024 年第三位。
伯恩斯坦高级研究分析师 Luca Solca 表示:“美元走弱已导致美国游客在欧洲消费回落,旅游支出趋势已然逆转;地缘冲突持续发酵,或将进一步抑制海湾等高净值客群在欧洲的跨境出行与消费,使欧洲旅游零售承压进一步加剧。”
若地缘摩擦长期延续,将对全球经济与奢侈品消费产生更深层影响。Luca Solca 进一步分析称:“若冲突持续两个月或更短时间,或许仍可承受相关冲击带来的压力,对年度 GDP 增长的负面影响相对有限;但一旦冲突延续超过两个月,且油价维持高位,我们将需要下调 2026 财年全球非必需消费品支出预期。”
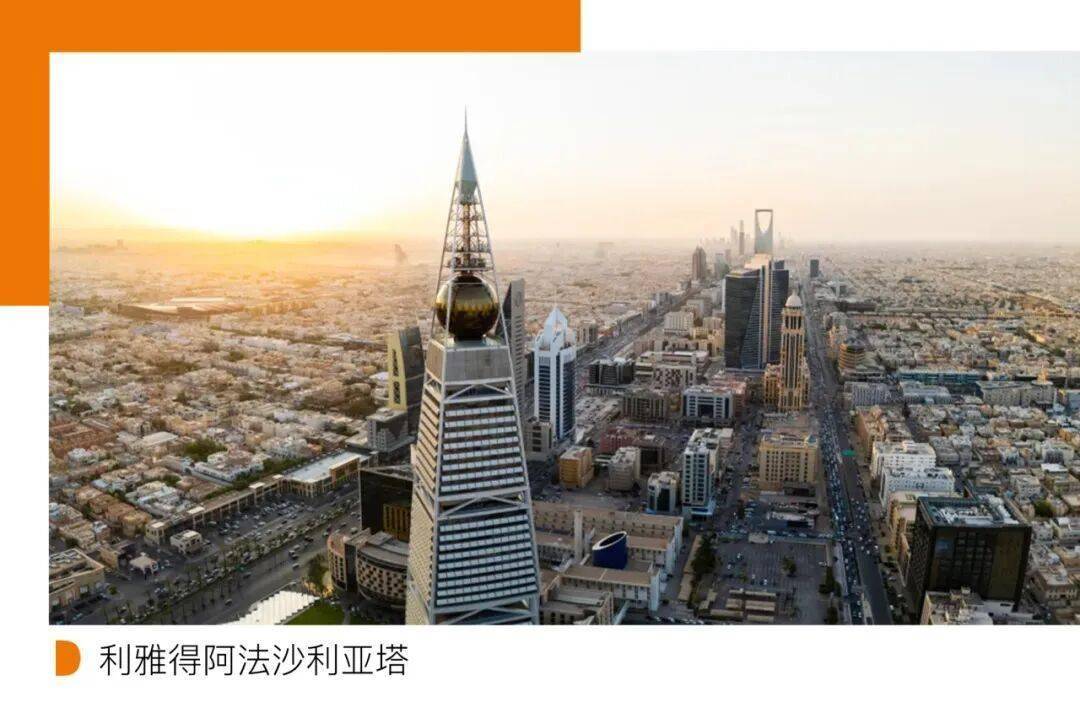
从长期格局来看,此次冲突或将加速中东奢侈品市场的结构性转变,进一步强化沙特阿拉伯的主导地位。Luca Solca 指出:“无论本轮地缘冲突如何演进,沙特相对于周边国家的市场重要性都将持续提升。” 伯恩斯坦数据也支撑这一判断 :Zegna、Brunello Cucinelli 均计划年内于利雅得开设新店,沙特时尚委员会也在 “2030 愿景” (Vision 2030)框架下,持续推进本土奢侈品生态体系的构建。
短期来看,区域零售分化、客流承压及欧洲旅游零售的次生冲击仍将持续,行业面临短期业绩与不确定性的双重挑战;长期而言,冲突将加速中东奢品市场结构性迭代,沙特的主导地位会进一步凸显。
对全球奢侈品牌而言,适配区域分化、把握沙特布局机遇、平衡短期风险与长期增长,是穿越周期的关键,中东奢品市场的后续演变值得行业持续关注。WWD
内容策划华意明天时尚内容中心
撰文易辰
责编 Yalta Du
万生优配提示:文章来自网络,不代表本站观点。